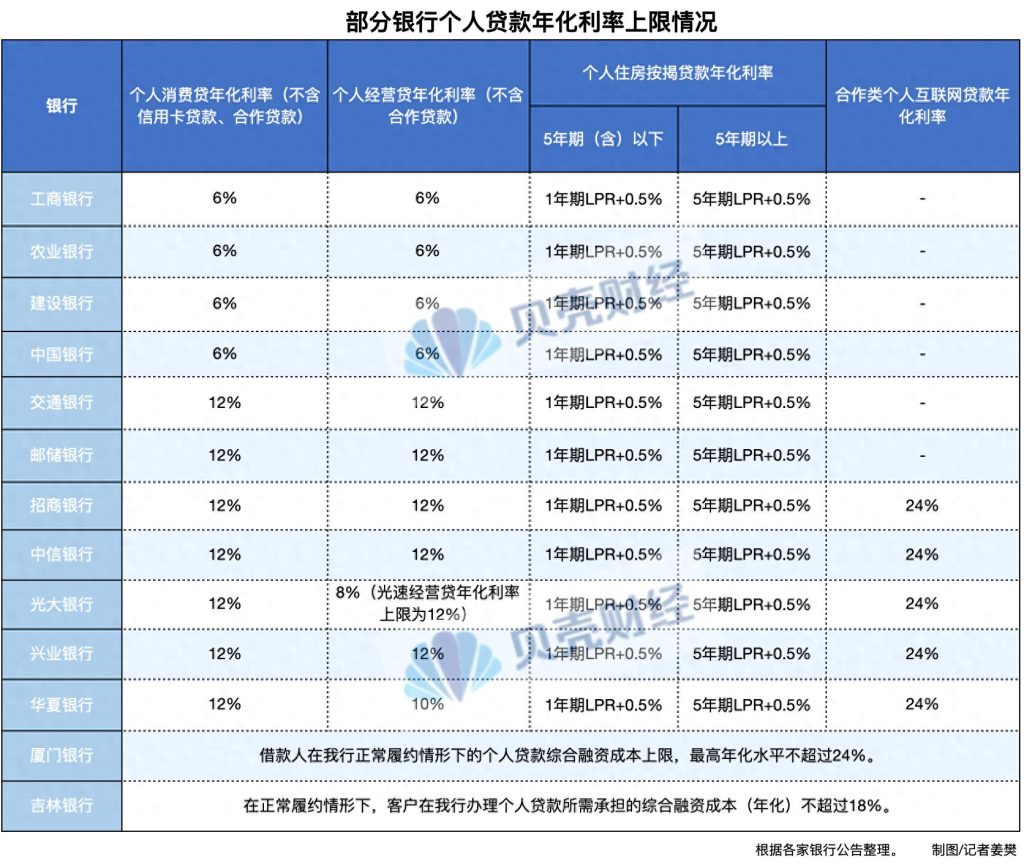
2026年8月1日,《个人贷款业务明示综合融资成本规定》(以下简称《规定》)正式施行。根据《规定》第一条:“贷款人应当依法依规合理确定综合融资成本年化水平”,据此多家银行陆续在网上发布其个人贷款年化综合融资成本上限。以下为不完全统计信息,,图片来自互联网:
需要注意的是,《规定》中并没有直接规定具体个人贷款利率上限,而是要求贷款人“依法依规合理确定”,这里所说的“法”和“规”,包括了一系列持续演变的法律法规。本站借助AI工具对新中国成立以来相关的个人贷款利率管理法律法规进行了梳理,供大家在理解这个问题时参考。
另外,本站也使用AI工具总结了古今中外有关利率管理的一些法律及理论,供感兴趣的读者阅读。
一、个人贷款利率管理的演进
我国利率管理分为两大并行体系:即受到中国人民银行/国家金融监管部门监管的持牌金融机构的贷款利率、以及民间借贷利率,两套制度各自独立演进,下面是两套制度的简要总结:
| 时期 | 金融机构的贷款利率管理 | 民间借贷利率的司法规则 |
|---|---|---|
| 1949‑1978 | 行政定价,央行定全部利率 | – |
| 1979‑1992 | 基准利率+极小浮动试点 | 1991年:不超过银行同类贷款4倍(注释5) |
| 1993‑2003 | 扩大浮动,1999年《人民币利率管理规定》,银行间市场利率放开(注释1) | 继续执行银行同类贷款4倍 |
| 2004‑2012 | 贷款利率上限放开、保留0.9倍下限;罚息复利规则定型(注释2) | 继续执行银行同类贷款4倍 |
| 2013‑2019‑07 | 全面放开贷款利率管制;双轨制(注释3);司法政策支持过高息费可调减(注释4) | 2015年:24%、36%两线三区(注释6) |
| 2019‑08至今 | LPR改革,取消贷款基准利率 | 2020‑08‑20起:一年期LPR的4倍(注释7) |
注释:
- 1999年《人民币利率管理规定》(银发〔1999〕77号,文件链接:https://www.pbc.gov.cn/tiaofasi/144941/144957/3591357/2018073114432573360.pdf),是人民银行系统利率管理核心规章,明确央行制定法定利率,规定罚息、复利计息规则,规定“中国人民银行制定的各种利率是法定利率。法定利率具有法律效力,其他任何单位和个人均无权变动”。其后在1999‑2003年间,央行通过多份通知文件逐步试点贷款利率浮动。
- 《中国人民银行关于调整金融机构存、贷款利率的通知》(银发〔2004〕251号)规定:自2004‑10‑29起,除城乡信用社外,取消金融机构贷款利率上限;贷款利率下限维持基准利率0.9倍。
- 2013‑07‑20 央行《关于进一步推进利率市场化改革的通知》(文件链接:https://www.pbc.gov.cn/tiaofasi/144941/3581332/3587285/index.html):全面取消金融机构贷款利率0.7倍下限,除房贷外,金融机构贷款利率完全放开,由机构自主定价。
- 2017最高法《关于进一步加强金融审判工作的若干意见》(文件链接:http://gongbao.court.gov.cn/Details/63a3acb48cac9ae1c0c13bb35625b6.html),第二条第2款规定:金融借款合同的借款人以贷款人同时主张的利息、复利、罚息、违约金和其他费用过高,显著背离实际损失为由,请求对总计超过年利率24%的部分予以调减的,应予支持,以有效降低实体经济的融资成本。由此形成司法实践中参考24%调减金融机构息费的裁判口径来源。
- 1991年《最高人民法院关于人民法院审理借贷案件的若干意见》(文件链接:http://gongbao.court.gov.cn/Details/e65b1c7f77aedef59d094b7f51c292.html)的第六条规定:民间借贷的利率可以适当高于银行的利率,各地人民法院可根据本地区的实际情况具体掌握,但最高不得超过银行同类贷款利率的四倍(包含利率本数)。超出此限度的,超出部分的利息不予保护。该规则是很长一段时期民间借贷裁判核心依据。
- 2015年《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》(文件链接:https://www.court.gov.cn/zixun/xiangqing/15146.html) ,其中的第26条即著名“两线三区”规则:年化24%以内司法完全保护;24‑36%自然债务区;超过36%无效,已经支付可以要求返还。
- 2020年8月20日修订民间借贷司法解释(文件链接:http://gongbao.court.gov.cn/Details/94b6623974526df7d2430a3c73f050.html), 废除旧24%/36%两线三区;民间借贷司法保护上限修改为合同成立时一年期LPR的4倍(第25条)。
二、古今中外利率管理概览
1、古代中国利率管理概览(按时间先后)
| 朝代 | 法律 / 文件名称 | 利率管理相关要求 | 条文 / 引文 |
| 西周 | 《周礼》 | 按贡赋等级定利息 | “凡民之贷者,与其有司辨而授之,以国服为之息。” |
| 汉朝 | 汉律《二年律令・杂律》等 | 设立 “取息过律” 罪名,利率超限予以处罚;王侯取息过律,夺爵免国。 | “吏六百石以上及宦皇帝,而敢字贷钱财者,免之。”“吏毋得取息过律。” |
| 唐朝 | 唐《开元二十五年令·杂令》 | 月息上限 6 分(年化 72%);一本一利,利息总额不得超过本金;超额部分官府不予保护 | “诸公私以财物出举者,任依私契,官不为理。每月取利不得过六分;积日虽多,不得过一倍。” |
| 北宋 | 《宋刑统》 | 沿袭唐制,月利不得过六分;一本一利,禁止回利为本(禁止复利利滚利) | “诸公私以财物出举,每月取利不得过六分,积日虽多,不得过一倍,不得回利为本。” |
| 南宋 | 《庆元条法事类》 | 进一步收紧,民间借贷月利上限四分 | “诸以财物出举,每月取利不得过四厘,积日虽多,不得过一倍。” |
| 元代 | 《至元杂令》等 | 民间借贷月息上限 3 分,沿用一本一利原则 | “民间贷钱取息,月不过三分,年月虽久,止偿一本一利。” |
| 明朝 | 《大明律・户律・钱债》 | 私放钱债、典当月利不得过三分;年月虽多,一本一利;违规笞四十,超额按赃论罪 | “凡私放钱债及典当财物,每月取利并不得过三分,年月虽多,不过一本一利。违者笞四十。以余利计赃,重者坐赃论,罪止杖一百。” |
| 清朝 | 《大清律例・户律・钱债》 | 承袭明律:月利三分上限,一本一利,打击复利滚算 | 照明律条文:“凡私放钱债及典当财物,每月取利并不得过三分,年月虽多,不过一本一利……” |
注:从上表可以看出,中国古代从未否定利息,利息被视为正当合理;历朝打击的始终是重息盘剥、乘人之危、利滚利,并普遍以客观数字上限为治理工具。
2、古代外国利率管理概览(部分)
| 时间 | 国家 / 地区 | 法律 / 文件名称 | 利率管理相关要求 |
| 约前 1792‑1750 年 | 古巴比伦 | 《汉谟拉比法典》 | 谷物借贷年利率上限 33.3%;白银借贷年利率上限 20%;借贷需订立书面契约,灾年可减免本息,禁止暴力抵债 |
| 前 443 年 | 古罗马 | 《十二铜表法》 | 法定年利率上限 8.33%;禁止收取超限利息;违约可强制执行债务 |
| 325 年 | 罗马帝国(教会) | 尼西亚大公会议决议 | 禁止神职人员放贷取息,违规降职、开除教籍,暂未约束世俗借贷 |
| 529 年 | 拜占庭帝国 | 《查士丁尼法典》 | 分级利率:普通公民借贷最高 6%,商业借贷 8%,海事高风险借贷最高 12%;利息总额不得超过本金 |
| 800 年 | 西欧 | 查理曼大帝《普遍训诫》 | 世俗信徒原则上禁止收取任何借贷利息,宗教层面否定计息放贷 |
| 1311 年 | 西欧教廷 | 教皇克雷芒五世教会法令 | 认定收取利息属于异教行为,废除世俗计息许可,中世纪高利贷禁令达到顶峰 |
| 1545 年 | 英国 | 《反高利贷法案》 | 打破教会完全禁息,法定最高年利率 10%;超限合同无效并处罚 |
| 1571 年 | 英国 | 伊丽莎白一世高利贷法案 | 恢复 10% 利率上限;后续多次下调:1624 年 8%,1651 年 6%,1714 年《安妮法案》降至 5% |
| 1854 年 | 英国 | 废除高利贷法 | 取消普通商业贷款法定利率上限;仅对消费信贷、典当保留特殊监管 |
注:中世纪欧洲对于利息的管理有两个主要的理论渊源:
一是亚里士多德,其认为货币仅作交易媒介,本身不产生孳息,”钱不能生钱”,取息违背自然正义。这个观点在中世纪被基督教学者托马斯·阿奎那继承并发展,成为西方 “利息原罪论” 的哲学源头。
另一个是基督教教义,《旧约全书》中的《申命记》第23章第19段讲到:“借给你兄弟银钱、食物,或任何能生利之物,你不可以取利。”第20段说:“对外方人你可取利,对你兄弟却不可取利,好使上主你的天主在你要去占领的地上,祝福你进行的一切事业。”据此经典,基督教在大部分时间中都认为收取利息本身具有道德可责性,属于罪恶。
所以在中世纪的西欧国家,世俗立法普遍实行全面禁息或设置极低利率上限。
随着社会发展,西欧陆续出现宗教革命和工业革命,经济发展催生资金融通的需要,对于利率的观点发生改变:
亚当斯密在1776年发表《国富论》,提出自由市场等理论,但支持设置适度法定利率上限:理由是可以抑制挥霍者、投机者借高息过度借贷,防止 “傻子被引诱”。
边沁同意亚当斯密的自由市场理论,但不同意其对于利率上限的观点,在1787年发表了《为高利贷辩护》一书,核心观点包括:
- 利率是货币使用权的市场价格,与商品价格同质,法律不应预设固定百分比上限;
- 固定利率上限必然造成信贷配给,把高风险借款人挤出正规市场,催生地下借贷、阴阳合同,实际成本反而更高;
- 成年人自愿缔约优先,立法者无权替当事人判断自身利益;
- 法律只应禁止欺诈、胁迫、暴力,不应以利率数值本身定罪。
《为高利贷辩护》一书成为现代利率自由理论的起点,其后经约翰・斯图尔特・密尔(1848《政治经济学原理》)、斯蒂格利茨(信息经济学,信贷配给理论)等人进一步发展完善,成为经济学界的主流观点。但同时也受到了德国历史学派(1880 年代)和现代行为经济学等方面的理论挑战。
其中德国历史学派针对 1873 年大危机后的生存性借贷,提出:地位不对等下的绝对契约自由等于剥削自由;主张不回归固定数字禁令,而以个案审查实质公平取代机械数值管制 —— 立法应规制 “利用他人弱势获取显著超额利益” 的行为。。
而现代行为经济学派则指出普通借款人普遍存在现值偏差(短视)、复利无知、乐观偏差、复杂费用识别困难等系统性认知缺陷;”形式自愿” 可能偏离长期自身利益,由此诞生 “掠夺性借贷” 概念,为消费信贷的前置利率保护提供了新的理论正当性。
纵观各国立法实践,利率自由理论的影响虽然大,但是现实中不存在纯粹、完全的利率自由,现代世界主要国家对于个人贷款利率的管理及限制高利贷主要有以下几种模式:
3、近现代各国在利率自由基础上对于个人贷款利率管理的立法实践概览
| 国家 | 立法沿革 | 现行制度 |
|---|---|---|
| 英国 | 1854 年废除全部反高利贷成文法 | 无一般法定利率上限;个案审查(不公平条款、欺诈、胁迫、不当影响);仅高成本短期信贷设总成本封顶 |
| 德国 | 1866—1867 废除固定上限 → 1880《反暴利刑法》 → 1900 民法典 §138Ⅱ | 无任何法定利率数字上限;BGB§138 第 2 款 “暴利行为”(利用危困 / 无经验 + 对价显著失衡→无效);StGB§291 暴利罪(信贷、租赁、中介,主客观要件齐备才入刑);商事借贷原则契约自由 |
| 法国 | 1807 拿破仑法:民事 5%、商事 6% 固定上限 → 1886 废除 → 20 世纪恢复 | 动态客观红线 “taux d’usure”:央行每季度公布(上季同类贷款市场均值 ×4/3),以 TEG 全局实际年化(含全部手续费保险)衡量;职业机构对消费者超线即违法,无需证明主观剥削;企业间借贷豁免;私人偶发借贷走公序良俗个案审查 |
| 美国 | 殖民地继承英国传统各州设上限 → 19 世纪西部各州废除 → 1978 年 Marquette 判例 | 联邦 — 州碎片化:私人借贷适用各州静态上限(如纽约民事 16%);国民银行可输出注册地州利率(信用卡实际无全国上限);仅现役军人 36% APR 全国强制上限(MLA);发薪日贷各州两极(约 20 州设 36% 上限,其余不设限);商事借贷普遍豁免 |
| 日本 | 1954《利息制限法》 → 2010 年废除 “灰色利率地带”(15—29.2% 区间) | 《利息制限法》民事阶梯上限:本金 <10 万日元 20%、10—100 万 18%、>100 万 15%(仅约束职业机构对个人消费贷,法人间豁免);《出资法》刑事红线:登记放贷人 > 20%、私人偶发借贷 > 109.5% 入刑;《贷金业法》总量规制:个人借款余额不得超过年收入 1/3 |